
Почему даже после завершения конфликта в Иране ближневосточная нефть не вернется в Ормуз. Выводы аналитиков МЭА


 Скопировать ссылку
Международное энергетическое агентство (МЭА) опубликовало свой главный ежегодный доклад World Energy Outlook 2026, назвав кризис вокруг Ормузского пролива крупнейшим шоком поставок энергии в мировой истории. Однако главный вывод аналитиков касается не столько текущих потерь рынка, сколько будущего глобальной торговли углеводородами. Даже после полного завершения военных действий в Персидском заливе Ормузский пролив уже никогда не вернет себе прежнего статуса главной нефтяной артерии планеты. Сейчас и экспортеры, и импортеры ищут (и уже находят) новые маршруты: если без Ормуза мир еще может обойтись, то без ближневосточной нефти нет.
Почему Ормуз больше не будет прежним
До начала конфликта Ирана с США и Израиле через Ормузский пролив — узкий коридор шириной около 33 километров — ежедневно проходило около 20 млн баррелей нефти (пятая часть мирового потребления) и колоссальные объемы катарского СПГ. Сегодня, по оценке главы МЭА Фатиха Бироля, прежний уровень доверия к маршруту утрачен безвозвратно. В базовом прогнозе агентства транзит нефти через пролив к 2030 году рухнет более чем вдвое — до 8,5 млн баррелей в сутки, а к 2035 году сократится в десять раз, до менее 2 млн баррелей в сутки.
Причем, как подчеркивают аналитики, возврата к прежним показателям не будет даже, когда конфликт на Ближнем Востоке закончится. Этому есть три причины. Первая: крупнейшие импортеры, в первую очередь страны Азии, куда уходило до 80% ормузского трафика, осознали смертельную уязвимость маршрута, который можно парализовать ударами ракет и беспилотников. Страховые премии за проход танкеров и затраты на военное конвоирование сделали логистику через залив экономически невыгодной. Второе: страны-экспортеры и покупатели уже начали вкладывать десятки миллиардов долларов в новые трубопроводы и флот. Как только эти трубы будут построены, возвращать потоки обратно в уязвимый пролив не будет никакого смысла — контракты заключаются на десятилетия вперед. И третье: азиатские и европейские нефтеперерабатывающие заводы перенастроили технологии под сорта нефти из Атлантического бассейна, России и Америки, разорвав прежние цепочки поставок.
Альтернативные маршруты
Мировая энергетика не отказывается от ближневосточной нефти как таковой, но кардинально меняет способы ее доставки на рынок. Аналитики МЭА и отраслевые эксперты выделяют пять ключевых направлений перестройки глобальной логистики — в порядке их значимости и скорости запуска.
В настоящее время самыми приоритетными и уже работающими являются два маршрута, которые позволили переключить экспорт на действующие сухопутные магистрали, ведущие к Красному морю и Оманскому заливу: «Восток — Запад» (Саудовская Аравия переориентировала основные объемы добычи на эту магистраль мощностью до 7 млн баррелей в сутки, доставляя сырье напрямую в порт Янбу на Красном море) и коридор Хабшан — Фуджейра (ОАЭ задействовали трубопровод мощностью 1,8 млн баррелей в сутки, который заканчивается в порту Фуджейра за пределами Ормузского пролива).
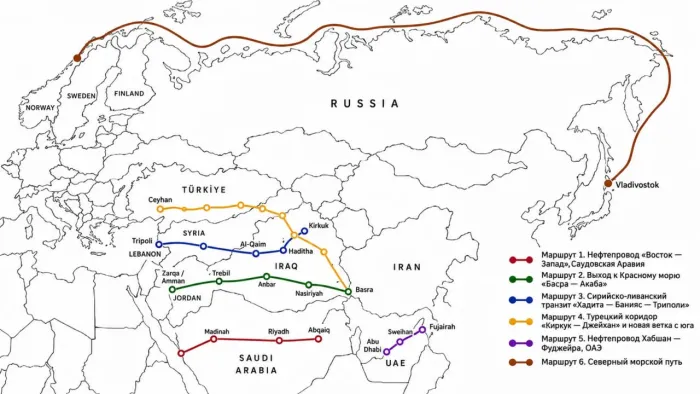
Однако, чтобы полностью заменить пролив, существующих мощностей недостаточно. Поэтому Саудовская Аравия и ОАЭ работают над расширением сухопутной сети. По расчетам МЭА, в ближайшие годы на Ближнем Востоке будут введены новые обходные мощности на 7 млн баррелей в сутки (инвестиции оцениваются в 40 млрд долларов, что добавит около 2 долларов к себестоимости каждого барреля). В сумме с действующими ветками это позволит выводить с полуострова до 15 млн баррелей в сутки, полностью минуя Ормуз. На реализацию этих проектов потребуется два-три года. Речь идет о расширении коридора «Восток — Запад» от месторождений Восточной провинции до порта Янбу на Красном море (+3 млн баррелей в сутки), строительство уже возводимой второй нитки эмиратского нефтепровода «Хабшан — Фуджейра» к Оманскому заливу (+1,8 млн баррелей в сутки), а также два новых иракских маршрута суммарной мощностью 2 млн баррелей в сутки — северная магистраль «Басра — Хадита — Джейхан» к турецкому побережью Средиземного моря и юго-западный коридор от Хадиты через Иорданию к красноморскому порту Акаба либо через Сирию к порту Банияс.
В перспективе большую роль в построении новых веток экспорта ближневосточных энергоресурсов аналитики отводят Ираку, который до кризиса отправлял через Ормуз более 90% своей нефти. В новой реальности он станет ключевой территорией, через которую к морю пройдут сразу три нефтяных коридора в обход Ормузского пролива. Первый: турецкий коридор «Киркук — Джейхан» и новая ветка с юга. На этой неделе Багдад спустя 12 лет простоя возобновил прокачку по северной трубе в турецкий порт Джейхан, в перспективе планирует протянуть новую магистраль Басра — Хадита — Джейхан мощностью 1 млн баррелей в сутки напрямую с южных месторождений к Средиземному морю. Второй: сирийско-ливанский транзит «Хадита — Банияс — Триполи». Параллельно прорабатывается строительство трубы мощностью 1 млн баррелей в сутки к сирийскому порту Банияс с выходом на ливанский Триполи. Третий: выход к Красном морю «Басра — Акаба». Совместный проект Ирака, Иордании и Египта позволит перебрасывать нефть в иорданский порт Акаба и далее через Суэцкий канал в Европу.
Альтернативные рынки
Параллельно со строительством новых сухопутных коридоров на Ближнем Востоке, по прогнозам аналитиков, изменится и география закупок. Импортеры в Китае, Индии, Японии и Южной Корее системно замещают ближневосточную нефть поставками из регионов, не зависящих от стран в зоне конфликта.
Главными бенефициарами перестройки стали производители Атлантического бассейна (США, Бразилия, Гайана, Нигерия и Ангола), а также Россия, нарастившая танкерные поставки в Азию через северные и дальневосточные порты.
Аналогичный процесс идет и на газовом рынке: новая волна поставок СПГ из США и других стран постепенно вытесняет катарский газ, запертый в Персидском заливе.
Согласно докладу Международного энергетического агентства, строительство новых обходных трубопроводов на Ближнем Востоке потребует около 40 млрд долларов инвестиций, а общие затраты на глобальную перебалансировку нефтяного рынка в обход Ормузского пролива составят 240 млрд долларов.
Однако специалисты МЭА подчеркивают общую слабость всех сухопутных маршрутов: ни один из них не решает проблему сжиженного природного газа (СПГ) и нефтепродуктов. Для 20% мирового экспорта СПГ (прежде всего из Катара) трубопроводных альтернатив в обход Ормуза не существует, поэтому даже при идеальной работе всех новых нефтепроводов Ближний Восток не сможет полностью избавиться от зависимости от пролива.
Подпишитесь на наш Telegram
@znakcomnews