
Сегодня в 05:58
«Стамбул Евразии»
Как Казахстан и Узбекистан монетизируют закрытие воздушного пространства над Россией и Ираном
https://www.nn-airport.kz/
Сегодня в 05:58
«Стамбул Евразии»
Как Казахстан и Узбекистан монетизируют закрытие воздушного пространства над Россией и Ираном
https://www.nn-airport.kz/


 Скопировать ссылку
Центральная Азия из авиационной периферии превратилась в кратчайший обходной маршрут на карте мировой логистики. После закрытия неба над Россией, Украиной и Белоруссией, а затем еще и над Ираном, главные потоки между Европой и Азией идут через Казахстан и Узбекистан. Транзит через казахстанское воздушное пространство за три года вырос в четыре раза, а доходы «Казаэронавигации» увеличились на 34% за один год. Страны региона убедились: географию, которую никто не ценил двадцать лет, можно монетизировать, и бросились строить хабы, открывать небо и привлекать перевозчиков. На кону — сотни миллионов долларов ежегодной навигационной ренты и амбиции стать «Стамбулом Евразии».
Триггером для перекраивания карты мировой авиации стала серия закрытий воздушного пространства. С 2022 года для западных перевозчиков закрыты небо Украины, России и Белоруссии. Позже к этому добавился Иран: главные потоки Европа-Азия, исторически шедшие транзитом через него, ушли в обход — через Центральную Азию, Кавказ и Турцию.
Сегодня кратчайший обходной коридор Европа-Азия лежит над Казахстаном и Узбекистаном, которые собирают транзитные сборы с перевозчиков. Но одна лишь география страну авиахабом не делает: для этого требуются инфраструктура, технологии, инвестиции, международные партнеры.
Что делают страны
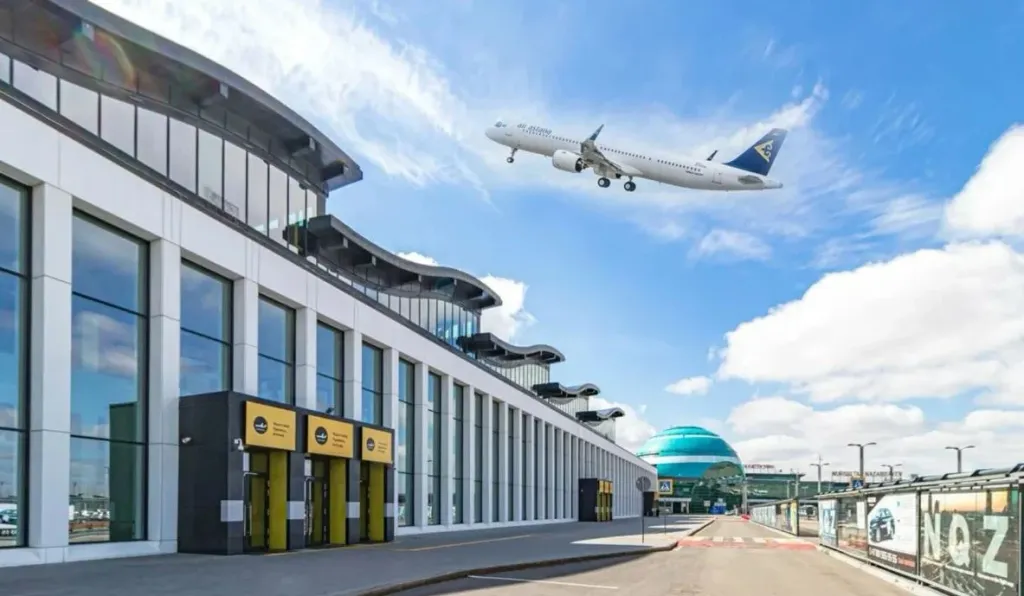
Казахстан — самый продвинутый игрок и позиционирует себя как «авиационный хаб Евразии». Страна продлила политику Open Skies для иностранных компаний до 2027 года, разрешив им летать в свои города без ограничений по числу рейсов. На тех маршрутах, где казахстанских авиакомпаний нет, иностранцам дали еще и право возить казахстанских пассажиров дальше. В стране открыт новый терминал аэропорта Астаны, к концу 2026 года обещаны еще три новых аэропорта — Зайсан, Катон-Карагай и Кендерли. Национальный перевозчик Air Astana строит трансферную модель: в первом квартале 2026 года транзитный трафик через хаб вырос на 65%; во втором квартале 2026-го международный трансферный и транзитный бизнес группы увеличился еще на 82% год к году.
Узбекистан — считает себя хабом между Европой, Китаем и Южной Азией. В Ташкенте строится новый аэропорт на 20 млн пассажиров в год (запуск к 2030 году), правительство анонсировало либерализацию неба, Uzbekistan Airways расширяет сеть в Европу и Азию. В стране за три года возникла целая плеяда новых перевозчиков: Air Samarkand, Silk Avia, Qanot Sharq, Panorama Airways, Centrum Air.
Boston Consulting Group (BCG, одна из крупнейших консалтинговых компаний мира) проводила для узбекских властей анализ того, может ли Ташкент стать авиахабом, и вывод вышел отрезвляющий. Пока транзитный трафик в стране всего 3%, статус хаба «не гарантирован», а гонка за хабы только начинается.
Кыргызстан и Таджикистан — в роли догоняющих: Бишкек ведет переговоры об открытии неба и модернизации аэропорта Манас, Душанбе анонсировал строительство нового терминала при поддержке Катара.
Рост, который уже случился
Транзитные полеты через воздушное пространство Казахстана за три года выросли в четыре раза, следует из октябрьского доклада Евразийского банка развития об авиатранспортной инфраструктуре Центральной Азии. Вся авиация региона в 2025 году перевезла 31,7 млн пассажиров — почти вдвое больше допандемийного уровня. Грузоперевозки выросли более чем вчетверо за 2023–2025 годы — до 335,7 тыс. тонн. Прямые иностранные инвестиции в авиационную инфраструктуру оцениваются в 1,4 млрд долларов.
Навигационная рента — самый наглядный показатель. Доходы «Казаэронавигации» в 2025 году достигли 223 млрд тенге (примерно 440 млн долларов, плюс 34% за год), чистая прибыль — 74 млрд тенге (около 145 млн долларов). 95% выручки дают иностранные авиакомпании, из них 82% — транзит. Рывок начался еще в 2022-м, когда доход за полугодие вырос на 51% именно «с перенаправлением части потока» после закрытия российского неба. Рейсы Казахстан-Китай выросли до 152 в неделю.
Кто вступает в борьбу
Авиакомпании стран Персидского залива действуют агрессивнее всех. Etihad в 2026 году с нуля и с размахом запустила прямые регулярные рейсы в Ташкент и Алматы. Лоукостер flydubai строит сеть на вторичных городах региона — Актобе, Атырау, Уральск, Самарканд и другие, которые мейджоры считали нерентабельными.
Air Arabia возит пассажирова региона в Шарджу, Royal Jordanian летом 2026 года запустила рейс Ташкент-Амман. Все четыре компании объединяет одно: раньше для них Центральная Азия была периферией, а теперь стала растущим рынком, куда каждый заходит своим способом.
Турецкие авиакомпании уже фактически монополизировали часть потоков из Центральной Азии в Стамбул, а SunExpress (совместное предприятие Turkish Airlines и Lufthansa) вышел на Казахстан и Узбекистан с маршрутами Измир-Алматы и Измир-Ташкент, изучает Ферганскую долину.
Китай пытается расширять свое присутствие. China Eastern (одна из трех крупнейших государственных авиакомпаний Китая) с марта этого года запустила прямые регулярные рейсы Шанхай-Ташкент с частотой четыре раза в неделю, Гуанчжоу-Алматы — три раза в неделю с наращиванием частоты. Но Китай в этой гонке не просто еще один иностранный перевозчик: он заходит в регион еще и как производитель самолетов (COMAC C909 на 90–100 мест, китайский аналог Embraer и Superjet). В августе 2025 года китайский COMAC C909 впервые совершил посадку в Казахстане (рейс Урумчи-Караганда). Это был демонстрационный полет, запуск регулярных рейсов на таких самолетах стороны планируют после решения вопроса с сертификацией и обучением пилотов.
Кроме того, на рынок планируют зайти азиатские лоукостеры. Так, Казахстан заявлял о переговорах с четырьмя дискаунтерами — SpiceJet из Индии, корейскими Eastar Jet и T'way Air, тайской ThaiAirAsia.
Карго — самый денежный сегмент. Cathay Cargo выполняет до пяти грузовых рейсов в неделю в Астану на Boeing 747 и с 2027 года планирует пассажирские полеты Гонконг-Алматы; стороны уже договорились о транзитной модели, а не о точечных перевозках. Кроме того, Cargolux летает через Астану, MASkargo использует Ташкент как транзит на линии Куала-Лумпур-Амстердам, Uzbekistan Airports запустили e-commerce-коридор Китай-Льеж по модели «Truck-to-Air», Emirates SkyCargo и Qatar Airways Cargo — постоянные партнеры ташкентских логистических операторов.
Инвесторы ставят на аэропорты
Один из крупнейших в мире операторов аэропортов TAV Airports из Турции (15 портов, включая хабы Стамбула и Антальи, а также Тбилиси и Батуми) еще в 2021 году купил аэропорт Алматы за 415 млн долларов. В июне 2024 года там открыли новый терминал площадью 53,5 тыс. кв. метров, который должен удвоить пропускную способность до 14 млн пассажиров в год. В инвест программу на 2025–2029 годы заложено 362 млн долларов на реконструкцию взлетной полосы, новый грузовой перрон, ремонт терминала внутренних рейсов, оцифровку грузовых складов и аэропортовую гостиницу. Сам аэропорт в 2025 году заработал 285,6 млрд тенге выручки (примерно 560 млн долларов); по оценке главы TAV, на него приходится 15–16% EBITDA всей группы.
В Узбекистане в рамках частно-государственного партнерства реализуется проект «Новый Ташкент». Дело в том, что действующий аэропорт Ташкента имени Ислама Каримова (11 млн пассажиров в год) стоит в городской черте, и расширить его невозможно. Поэтому власти решили строить аэропорт-гигант с нуля на площадке примерно в 35 км от Ташкента. В июне 2026 года на Ташкентском инвестиционном форуме подписали соглашение с консорциумом, в который входят саудовская Vision Invest (45%), японская Sojitz (30%), южнокорейский оператор аэропорта Инчхон вместе с корейским государственным фондом KIND (15%) и Uzbekistan Airports (10%). Модель — 35-летняя концессия: частные партнеры строят и эксплуатируют пассажирский терминал и привокзальную инфраструктуру, государство — аэродромный комплекс (взлетные полосы, диспетчеризация). Пропускная способность первой очереди — 20 млн пассажиров в год. Запуск — конец 2030 года, к 2040-му ожидают рост до 24 млн пассажиров, в перспективе — до 46 млн. Власти Узбекистана оптимистично оценивают эффект всего проекта в 27 млрд долларов.
За что развернется борьба
Навигационная рента — самый легкий путь заработка: сборы за пролет не требуют инвестиций. Казахстан зарабатывает на этом порядка 440 млн долларов выручки и 145 млн долларов чистой прибыли ежегодно (данные по итогам 2025 года); аналогичное узбекское предприятие — на порядок меньше. Каждое закрытие чужого неба перераспределяет эти миллионы.
Хабы и трансферные пассажиры — это борьба за роль «Стамбула Евразии»: дьюти-фри, трансферы, лояльность перевозчиков. Алматы делает ставку на эффективность и цифровизацию, Ташкент — на масштаб и новый аэропорт.
Грузы и e-commerce — маржинальный сегмент будущего: коридоры Китай-Европа, модель «Truck-to-Air», карго-терминалы. Как заметили эксперты в материале Asia-Plus, конкуренция будет «не за статус хаба, а за конкретного пассажира и тонну груза».
Пока проигравшей стороной выглядит Россия. До 2022 года суммарные транссибирские платежи приносили «Аэрофлоту» и отрасли 500–800 млн долларов в год; транзитные полеты над Россией упали на 59% в 2022-м и еще на 11% в 2023-м. Пока Европа облетает Сибирь, Казахстан и Узбекистан капитализируют альтернативную инфраструктуру.
Но у всей модели есть фундаментальная уязвимость: она завязана на нынешние закрытия воздушного пространства. Если небо над Ираном снова откроется — часть трафика вернется туда, аналогично — с Россией и ее сибирским маршрутом, который географически короче и дешевле любого обхода. Недозагруженные хабы Казахстана и Узбекистана в этом сценарии столкнутся с потерей преимущества, в которое уже вложены миллиарды.
Как предупреждает BCG, победа в борьбе за небо не гарантирована никому: чтобы стать хабом, мало географии, нужны сервис, цена и предсказуемость. Но сам факт, что пустующее десятилетиями небо между Европой и Азией внезапно оказалось дефицитным ресурсом, — один из главных авиационных сюжетов современности.
Подпишитесь на наш Telegram
@znakcom